Kiedy cyfrowe euro? EBC chce przepisów do końca 2026
Lagarde chce przepisów o cyfrowym euro do końca 2026 r. Pilotaż w 2027 r., dla ciebie najwcześniej 2029 r. Limit posiadania otwarty, gotówka zostaje.
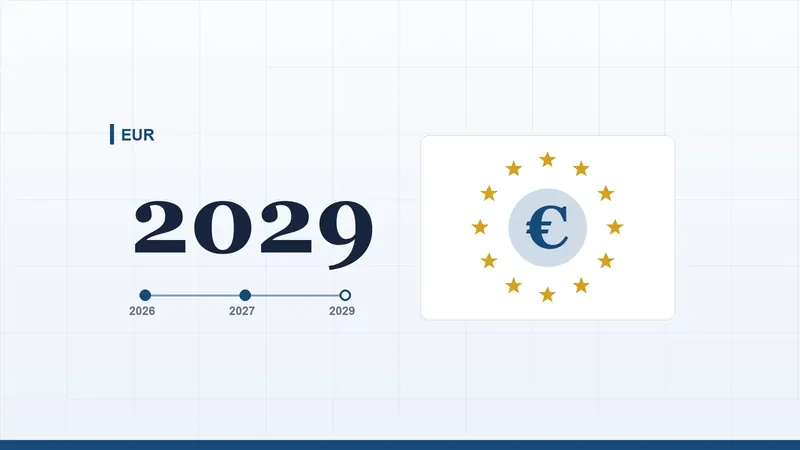
Prezes EBC Christine Lagarde chce, aby przepisy o cyfrowym euro zostały przyjęte „by the end of 2026”. Napisała to 17 października w oświadczeniu dla IMFC, komitetu MFW, podczas dorocznego zgromadzenia Funduszu. W drugiej połowie 2027 r. ruszy dwunastomiesięczny pilotaż wewnętrzny. Według harmonogramu EBC samemu zapłacisz cyfrowym euro najwcześniej w 2029 r., i to tylko wtedy, gdy przepisy będą już obowiązywać.
Cyfrowe euro w skrócie
- Przepisy przed końcem 2026 r.: przyjęcie ich w tym roku jest według Lagarde „key” dla sprawnego startu. Rada Europejska również wezwała do porozumienia przed końcem tego roku.
- Negocjacje trwają: Rada UE przyjęła swoje stanowisko 19 grudnia 2025 r., a Parlament Europejski 9 lipca stosunkiem głosów 416 do 169 poparł rozpoczęcie negocjacji.
- Pilotaż jest wewnętrzny: płacić będą wyłącznie pracownicy EBC i 19 krajowych banków centralnych, z udziałem 36 dostawców usług płatniczych.
- Najwcześniej w 2029 r.: EBC zdecyduje, czy cyfrowe euro powstanie, dopiero po przyjęciu przepisów.
- Limit posiadania bez kwoty: EBC przeanalizował warianty od 500 do 3000 euro na osobę, ale zastrzega, że nie jest to decyzja.
- Bezpłatne i bez odsetek: podstawowe korzystanie nic nie kosztuje, odsetek nie dostaniesz.
- Gotówka pozostaje prawnym środkiem płatniczym.
Harmonogram po 17 października
Lagarde poświęciła cyfrowemu euro cztery zdania w oświadczeniu, które poza tym dotyczyło wzrostu, inflacji, stabilności finansowej i tokenizacji. Wewnętrzny pilotaż w 2027 r. ma położyć podwaliny pod płynne i bezpieczne uruchomienie. Przyjęcie rozporządzenia przed końcem 2026 r. nazywa kluczem do tego, by było to możliwe. Stablecoinów, kryptowalut ani bitcoina nie wspomniała, na co zwrócił uwagę także Crypto Times.
Ten termin nie zależy jednak od EBC. Parlament i Rada, w której zasiadają państwa członkowskie, muszą najpierw uzgodnić tekst. Te negocjacje, prowadzone z udziałem Komisji, nazywa się trilogami; trwają od lipca. Do końca 2026 r. zostało nieco ponad dziesięć tygodni.
Głosowanie z 9 lipca dotyczyło, ściśle rzecz biorąc, rozpoczęcia negocjacji. Frakcje PfE, EKR i ESN zakwestionowały decyzję komisji ECON o podjęciu rozmów z Radą; posiedzenie plenarne poparło komisję. W czerwcu zapowiadaliśmy to głosowanie. Jak działa pilotaż i kto znalazł się wśród 36 uczestników, przeczytasz w naszych tekstach z lipca i sierpnia.
Czym cyfrowe euro jest, a czym nie jest
Cyfrowe euro to cyfrowy pieniądz banku centralnego: podobnie jak banknot jest wierzytelnością wobec Eurosystemu, czyli EBC i krajowych banków centralnych łącznie. Rachunki otwierają banki i inni nadzorowani dostawcy usług płatniczych i to oni pozostają twoim punktem kontaktowym. Zgodnie z projektem przepisów cyfrowe euro stanie się prawnym środkiem płatniczym, tak jak gotówka.
- Ani kryptowaluta, ani blockchain. Miałoby działać na centralnej platformie Eurosystemu, a nie na współdzielonym rejestrze, pisze EBC.
- Nie jest programowalne. Władze nie mogą decydować, gdzie, kiedy ani na co je wydajesz.
- Nie jest produktem oszczędnościowym. Nie przynosi odsetek, a kwota, jaką możesz trzymać, będzie ograniczona.
EBC szacuje koszty dla Eurosystemu na 1,3 mld euro na etapie budowy i ok. 320 mln euro rocznie od momentu emisji. Mają być pokrywane z dochodów, które banki centralne czerpią z emisji pieniądza.
Cyfrowe euro, EURC i bitcoin w zestawieniu
Stablecoin w euro, taki jak EURC, też jest cyfrowy i też jest wart 1 euro. Różnica polega na tym, kto za nim stoi.
Obecnie prawnym środkiem płatniczym są wyłącznie monety i banknoty euro, pisze Komisja. Według EBC stablecoiny emitują prywatne firmy bez gwarancji banku centralnego; ich wartość zależy od tego, jak dobrze emitent zarządza rezerwami. Za bitcoinem, jak pisze EBC, nie stoi żadna instytucja, a jego kurs może się mocno wahać.
Dla użytkowników kryptowalut wyróżnia się jeden punkt stanowiska Parlamentu: cyfrowe euro mogłyby oferować także firmy kryptowalutowe posiadające zezwolenie, obok banków, instytucji pieniądza elektronicznego i urzędów pocztowych. Jak działają stablecoiny, przeczytasz w tekście czym są stablecoiny.
Co to oznacza dla ciebie jako użytkownika w Europie?
Kiedy. Nie w 2027 r.: pilotaż jest przeznaczony dla pracowników banków centralnych i wybranych przez nie punktów, takich jak stołówki pracownicze i sklepy internetowe. Nawet jeśli twój bank lub firma płatnicza jest wśród 36 uczestników, jak Adyen, Deutsche Bank, BPCE, Cecabank czy Caixa Geral de Depósitos, nie możesz wziąć udziału. EBC celuje w 2029 r. Parlament chce po zatwierdzeniu przepisów co najmniej 24 miesięcy na wdrożenie, aby banki, dostawcy i użytkownicy zdążyli się przygotować.
Obowiązkowe? Dla ciebie nie, w projekcie Komisji: otrzymasz je tylko na wniosek i nikt nie musi go posiadać ani z niego korzystać. W stanowisku Parlamentu większość sklepów musi je jednak przyjmować. Wyjątek dotyczy samozatrudnionych oraz małych i mikroprzedsiębiorstw, które nie akceptują innych płatności cyfrowych.
Limit posiadania. Kwoty nie ma. Na prośbę Parlamentu EBC przeanalizował warianty od 500 do 3000 euro na bilansach 2025 banków. Członek zarządu EBC Piero Cipollone nazwał 6 października te liczby poglądowymi, a nie decyzją. Rada chce, aby limit ustalał EBC w ramach pułapu wyznaczonego przez Radę. Parlament chce, by pułap określała Komisja na podstawie opinii EBC, przy pełnym prawie głosu Parlamentu. Jeśli podłączysz rachunek bankowy, to, co otrzymasz ponad limit, automatycznie trafi na ten rachunek, a gdy zapłacisz więcej, niż masz na saldzie, różnica zostanie pobrana właśnie z niego.
Offline. Najpierw przenosisz pieniądze na telefon lub kartę, a potem płacisz bez internetu, zbliżając do siebie dwa urządzenia. Wada: jeśli zgubisz urządzenie, tracisz te pieniądze bez żadnego zwrotu, pisze Parlament. W projekcie Komisji dla pieniędzy offline obowiązują osobne limity.
Prywatność. Offline szczegóły płatności znasz tylko ty i odbiorca. Online Eurosystem nie może bezpośrednio powiązać płatności z tobą, twierdzi EBC. Twój bank może cię jednak zidentyfikować i widzi to, co jest potrzebne do realizacji płatności i kontroli pod kątem prania pieniędzy, tak jak dziś. Cyfrowe euro online nie jest więc anonimowe.
Koszty. Podstawowe korzystanie będzie bezpłatne, np. otwarcie rachunku i płacenie; Rada wymienia też przesyłanie pieniędzy w obie strony między cyfrowym euro a twoim zwykłym rachunkiem w tym samym banku. Usługi dodatkowe mogą być płatne. Sklepy płacą swojemu bankowi opłatę z górnym limitem; płatności offline mają być według Parlamentu całkowicie bezpłatne.
Gotówka. Pozostaje prawnym środkiem płatniczym. Rada chce, aby sklepy co do zasady nie mogły już odmawiać przyjęcia gotówki, z wyjątkami m.in. dla zakupów online. Parlament chce zakazu tabliczek „no cash”.
W poszczególnych krajach. Holandia, Belgia, Niemcy, Francja, Hiszpania i Portugalia mają euro, a ich banki centralne biorą udział w pilotażu. Polska ma złotego. Dla państw spoza strefy euro przygotowano osobne przepisy, które pozwoliłyby tamtejszym bankom oferować cyfrowe euro; zarówno Rada, jak i Parlament mają w tej sprawie swoje stanowisko. Według Parlamentu Polska powinna wyznaczyć instytucję, która będzie monitorować skutki dla własnej waluty.
Czego jeszcze nie wiadomo
- Same przepisy. Koniec 2026 r. to termin docelowy. 19 października nie znaleźliśmy informacji o porozumieniu.
- Limit posiadania. Kwoty nie ma, a Rada i Parlament różnią się co do tego, kto ma ją ustalić. W mediach krążą kwoty od 500 do 3000 euro: to przykładowe wyliczenia EBC, a nie propozycja.
- Opłaty. Według Cipollonego wciąż trwają prace nad tym, jak banki będą wynagradzane za dystrybucję cyfrowego euro. Od tego zależy też, ile zapłacą sklepy.
- 2029 r. EBC chce być wtedy gotowy, pod warunkiem że przepisy zostaną przyjęte do końca 2026 r. Nie wiadomo, jak wpisuje się w to 24-miesięczny okres wdrożenia, którego chce Parlament.
- Gotówka. Nie ustalono jeszcze, jakie wyjątki obejmą obowiązek przyjmowania gotówki.
Ten artykuł nie stanowi porady inwestycyjnej ani prawnej. Zasady dotyczące cyfrowego euro nie są jeszcze przesądzone. Kryptowaluty mogą gwałtownie tracić na wartości i możesz stracić całość zainwestowanych środków.
Najczęściej zadawane pytania
Kiedy wejdzie cyfrowe euro?
Najwcześniej w 2029 r., jeśli przepisy zostaną przyjęte do końca 2026 r. Pilotaż w 2027 r. jest przeznaczony wyłącznie dla pracowników banków centralnych.
Czy cyfrowe euro będzie obowiązkowe?
Dla konsumentów nie: w projekcie Komisji otrzymasz je tylko na wniosek. Większość sklepów musiałaby je jednak przyjmować.
Czy przez cyfrowe euro zniknie gotówka?
Nie. Gotówka pozostaje prawnym środkiem płatniczym, a Rada i Parlament chcą ograniczyć możliwość odmowy jej przyjęcia.
Ile cyfrowych euro będzie można mieć?
To jeszcze nie jest ustalone. EBC przeanalizował warianty od 500 do 3000 euro na osobę, ale nie jest to decyzja.
Czy cyfrowe euro to stablecoin albo kryptowaluta?
Nie. To pieniądz banku centralnego. Stablecoin taki jak EURC pochodzi od prywatnego emitenta, a bitcoin nie ma emitenta.
Źródła
Źródła sprawdziliśmy 19 października 2026 r.
- EBC: oświadczenie Lagarde dla IMFC, 17 października 2026.
- Parlament Europejski: głosowanie z 9 lipca 2026 i stanowisko ECON, 23 czerwca 2026.
- Rada UE: stanowisko, 19 grudnia 2025.
- EBC: wystąpienie Piera Cipollonego, 6 października 2026; najczęściej zadawane pytania, aktualizacja 17 sierpnia 2026; komunikat prasowy o pilotażu, 14 lipca 2026, z listą uczestników.
- Komisja Europejska: pytania i odpowiedzi, 28 czerwca 2023.
- Rozporządzenie MiCA, art. 49 i 50.
- Circle: EURC, ilość w obiegu na 15 października 2026.
- Bitcoin.org: najczęściej zadawane pytania.
- Crypto Times, 17 października 2026.
- CryptoTicker, 15 września 2026.